İSTANBUL — Uluslararası denetim, vergi ve danışmanlık şirketi KPMG’nin küresel çapta otomotiv sektöründe görev yapan 775 üst düzey yöneticiyle gerçekleştirdiği kapsamlı araştırma, sektördeki rekabetin merkezinin önümüzdeki yıllarda geleneksel araç mühendisliğinden yazılım, yapay zekâ ve dijital teknolojilere kayacağını gözler önüne serdi; yöneticilerin yüzde 48’i 2035 yılına kadar dünyanın en büyük 10 otomobil üreticisinden 6’sının merkezinin Çin’de olacağını öngörüyor.
- Sektördeki 775 üst düzey yöneticinin katıldığı KPMG araştırması, rekabetin odak noktasının yazılım ve yapay zekâya kaydığını ortaya koydu.
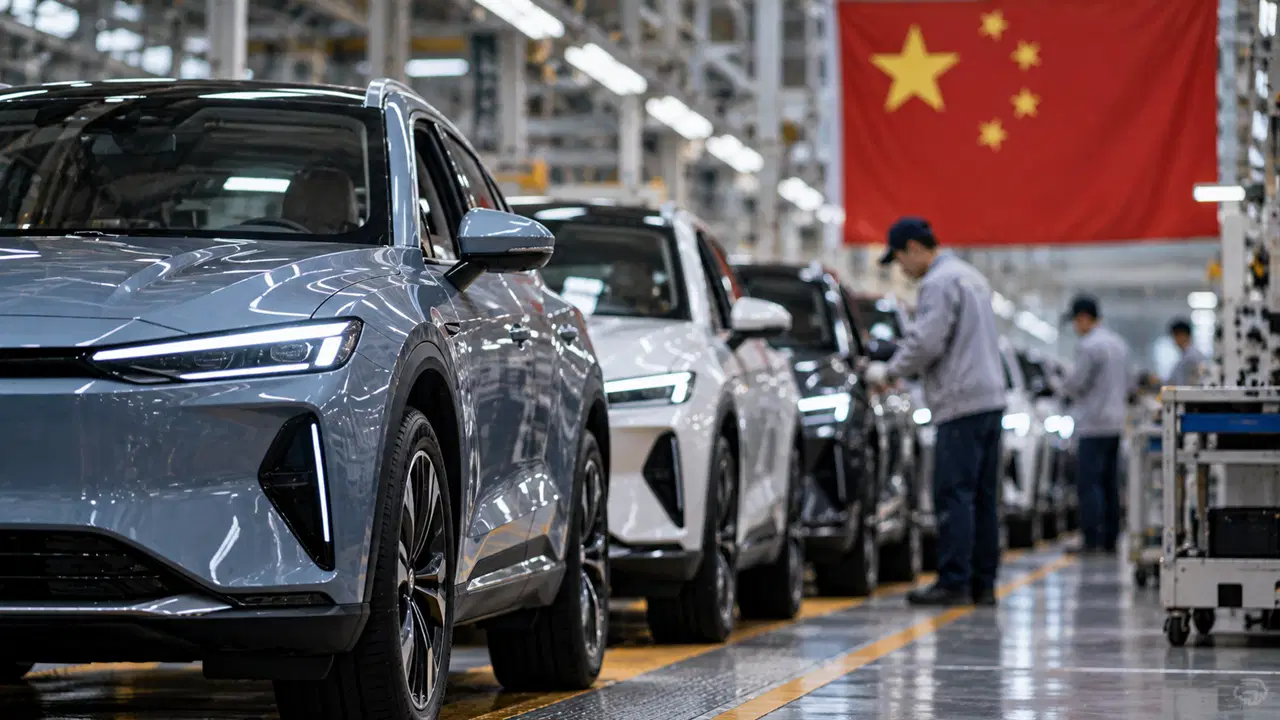
- Katılımcıların yüzde 48’i, 2035 yılına kadar küresel pazardaki en büyük 10 otomobil üreticisinden 6’sının Çin merkezli olacağını öngörüyor.
- Yöneticilerin yüzde 51’i, 2035 itibarıyla yazılım ve dijital teknolojilerin temel rekabet avantajı kaynağı olacağını düşünüyor.
- Otomotiv şirketlerinin yüzde 92’si, yeni bir yapay zekâ veya dijital teknolojiyi entegre etmek için en az 12 aya ihtiyaç duyuyor.
Geleneksel Mühendislikten Dijital Dönüşüme: Rekabetin Yeni Kuralları
Uluslararası denetim, vergi ve danışmanlık şirketi KPMG tarafından yayımlanan yeni bir araştırma, küresel otomotiv sektörünün tarihsel bir kırılma noktasında bulunduğunu tescilledi. Otomotiv sektöründe görev yapan 775 üst düzey yöneticinin katılımıyla gerçekleştirilen bu kapsamlı çalışma, sektörde rekabetin odağının geleneksel araç mühendisliğinden hızla uzaklaşarak yazılım, yapay zekâ ve dijital teknolojilere kayacağını net bir şekilde ortaya koydu. KPMG’nin yayımladığı verilere göre, otomotiv sektöründe rekabet üstünlüğünü belirleyen unsurların önümüzdeki 10 yılda kökten değişmesi bekleniyor. Araştırmada yapay zekâ, batarya teknolojileri ve dijital inovasyonun sektörün geleceğinde giderek daha belirleyici hale geleceği özellikle vurgulanırken, bu durum küresel üreticilerin iş modellerini tamamen gözden geçirmesini zorunlu kılıyor. Katılımcıların yüzde 51’i, 2035 itibarıyla yazılım ve dijital teknolojilerin otomotiv sektöründeki temel rekabet avantajı kaynağı olacağını düşünmektedir. Bu beklenti, sektörde liderliğin artık yalnızca geleneksel üretim kapasitesi, fabrika büyüklüğü veya metal şekillendirme becerisiyle değil; yazılım entegrasyonu, batarya verimliliği ve yapay zekâ teknolojilerindeki üstün yetkinlikle şekillenebileceğine açıkça işaret ediyor. Uzmanlar, otomobilin bir taşıma aracından öte, tekerlekli akıllı bir cihaza dönüştüğünün altını çiziyor.
Çin Merkezli Üreticilerin Yükselişi: Küresel Ağırlık Asya’ya Kayıyor
Araştırmanın en dikkat çekici bulgularından biri de coğrafi ve stratejik güç dengelerindeki büyük değişim oldu. KPMG araştırmasına katılan yöneticilerin yüzde 48’i, 2035 yılına kadar dünyanın en büyük 10 otomobil üreticisinden 6’sının merkezinin Çin’de olacağını öngörüyor. Aynı oran ve tahmin, sektör profesyonellerinin Çin merkezli üreticilerin küresel pazardaki ağırlığının artmasını kaçınılmaz bir gelecek olarak gördüğünü kanıtlıyor. Çinli otomotiv devleri, elektrikli araç dönüşümünü ve batarya teknolojilerini Batılı rakiplerinden çok daha erken ve agresif bir şekilde benimseyerek pazar paylarını hızla artırdı. Bu stratejik hamle, ülkenin küresel otomotiv tahtını ele geçirmesinin önünü açıyor. Yöneticiler, Çinli üreticilerin bu yükselişinin yalnızca maliyet avantajından değil, aynı zamanda dijital inovasyon hızından ve tedarik zinciri esnekliğinden kaynaklandığını belirtiyor. Küresel otomotiv endüstrisindeki bu eksen kayması, Amerika ve Avrupa merkezli geleneksel devleri de stratejik hamleler yapmaya zorluyor. Çinli üreticilerin ilk 10 içerisindeki bu dominant konumu, önümüzdeki dekadda küresel pazar dinamiklerini tamamen yeniden yazacak gibi görünmektedir.
Entegrasyon Süreçleri ve Kurumsal Adaptasyon Zorlukları
Hızla dijitalleşen ve yapay zekâ odaklı hale gelen otomotiv sektöründe, şirketlerin bu değişime ayak uydurma hızı da hayati bir önem taşıyor. Ancak KPMG araştırması, küresel ölçekteki devlerin bile bu dönüşüm sürecinde operasyonel hantallıklarla karşılaştığını gösteriyor. Araştırmaya göre, otomotiv şirketlerinin yüzde 92’si, yeni bir yapay zekâ, yazılım veya dijital teknolojiyi kuruluş genelinde uygulamaya almak için en az 12 aya ihtiyaç duyuyor. Bu durum, teknolojinin gelişim hızı ile geleneksel otomotiv şirketlerinin kurumsal adaptasyon süreci arasında ciddi bir makas bulunduğunu ortaya koyuyor. Sektör yöneticileri, yazılım odaklı mimarilere geçişin ve yapay zekâ tabanlı üretim hatlarının kurulmasının zaman aldığını, ancak bu süreçte geciken markaların rekabet gücünü tamamen kaybedebileceğini ifade ediyor. Batarya teknolojileri, otonom sürüş algoritmaları ve bulut tabanlı araç içi hizmetler gibi alanlarda yaşanan bu yoğun rekabet, şirketlerin Ar-Ge bütçelerini ve stratejik planlamalarını doğrudan şekillendiriyor.
Gelişmeler ve Beklentiler
Sonuç olarak, KPMG’nin 775 üst düzey yöneticiyle gerçekleştirdiği bu derinlemesine araştırma, otomotiv endüstrisinin tarihindeki en büyük yapısal dönüşümün eşiğinde olduğunu kanıtlıyor. 2035 yılına uzanan süreçte geleneksel araç üretiminin yerini yazılım, batarya ve yapay zekâ teknolojilerinin alması beklenirken, Çin merkezli üreticilerin küresel devler arasında başat rol oynaması öngörülüyor. Sektör paydaşlarının yüzde 92’sinin yeni teknolojileri entegre etmek için en az 1-1.5 yıllık süreçlere ihtiyaç duyması, kurumsal çevikliğin gelecekteki hayatta kalma savaşının anahtarı olacağını resmi olarak gözler önüne seriyor.
Kaynak: Cumhuriyet Son Dakika